会员余额与门店账目不同,怎样核对充值、消费和退款?2026-11-11 11:45:39
会员余额与门店账目不同,怎样核对充值、消费和退款?
会员余额与门店账目不一致,先统一会员、门店、账户类型和统计期间,再把期初、充值、消费、退款及调整逐笔对应。会员剩余预付权益、银行实际收支与营业收入属于不同口径,不能拿三个总数直接要求相等;收入和税务处理需由财务按实际规则确认。
先定义正在比较的两个数字
一张表可能统计期末可用余额,另一张表统计当日充值实收,二者即使都正确也可能不同。核对截止时刻、业务发生时间和资金处理时间,保留报表采用的条件,尤其注意跨日付款、跨店履约、退款处理中与数据导入时点。
本金、赠送金额、积分和次数应分别建立明细,不能把不同单位相加。若系统只提供合计,先取得可解释变化的原始依据,再由负责人判断补充记录办法。
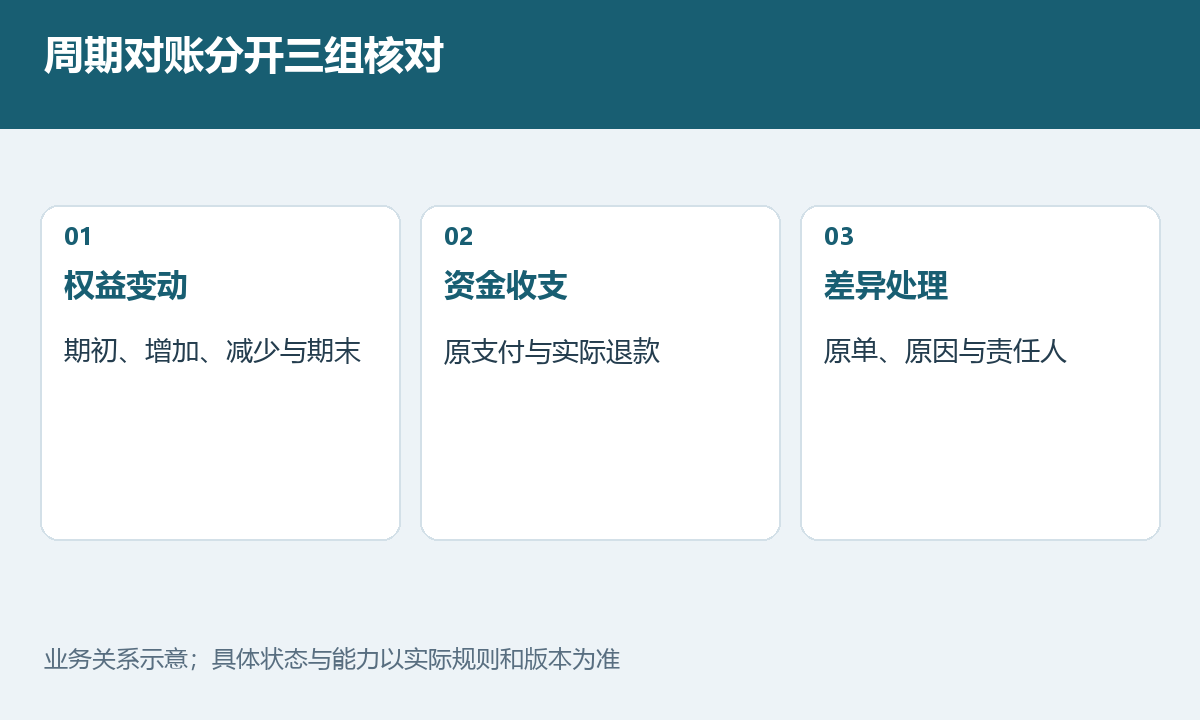
从期初走到期末,而不是直接改总额
对于可加减的同类权益,按“期初+已确认增加-已确认减少”解释期末,每类变动保留正负方向与依据。这只是核对关系,不是通用会计分录,也不代表产品必有同名字段。
| 变动 | 核对依据 | 资金侧要另查什么 |
|---|---|---|
| 充值入账 | 原订单、会员归属、本金与赠送 | 实付金额、支付状态与收款方 |
| 消费扣减 | 服务单、门店、金额来源与撤销 | 是否还有另外付款,避免重复算实收 |
| 消费撤销退回余额 | 原消费及回退关系 | 回到余额不等于退到付款渠道 |
| 退还预付款 | 申请、权益变化与处理状态 | 实际退款对象、金额和完成结果 |
| 迁入或人工调整 | 原账、原因、审批及复核 | 没有新收款也可能出现权益增加 |
将差异归到具体记录
常见排查方向包括范围不同、状态未结、同笔重复、遗漏回退、错账号或错门店。应先验证是哪一种,不把差额强行分摊给员工或会员。若涉及一次充值未入账,先按单核对支付与账户;周期对账则继续检查该笔之外所有变动是否闭合。
财务核对资金侧,门店负责人确认服务是否实际发生,会员管理员核对权益归属,技术支持协助解释可取得的系统记录。修正应保留原记录、理由和复核结果,不能只覆盖期末数字,让下一期找不到起点。
凡科杰建云门店方案介绍订单、会员及经营数据,适合标准门店日常管理。逐笔导出、历史调整、跨店财务接口与账务口径须额外核验,不从“数据统计”推定财务报表或自动对账全部可用。
本轮对账结束时,形成已解决、待资金确认、待权益确认三类差异清单,每项明确原单、责任人与下一步;最终同时复查期末权益和真实收退款结果。

免责声明:1、本网站发布的该篇文章,目的在于分享行业知识及传递、交流相关信息,以便您学习或了解知识,请您不要用于其他用途; 2、本网站不对该篇文章中所涉及的商标、标识的商品/服务作任何明示或暗示的保证或担保,如有发现内容有涉及品牌侵权或者其他类型侵权的,请及时联系我们删除,谢谢配合; 3、本网站不对文章中所涉及的内容真实性、准确性、可靠性负责,仅系客观性描述,如您需要了解该类商品/服务详细的资讯,请您直接与该类商品/服务的提供者联系。