门店经营报表怎样区分销售、收款、退款与实际服务?2026-11-12 11:52:08
门店经营报表应把销售订单、真实收款、退款和实际服务分别定义,再通过原单及权益来源关联。销售不一定当天收钱,收钱不一定已经服务,核销也可能是在兑现过去购买的权益。不同口径的总数可以不同,财务收入、税务和提成另按实际制度确认,不由一个后台字段直接推定。
先说明每张表数的是什么
| 对象 | 至少需要的口径 | 不能直接等同 |
|---|---|---|
| 销售或服务订单 | 商品项目、采用金额、状态、成立与取消范围 | 已到账资金或当日完成服务 |
| 实际收款 | 支付来源、收款主体、真实结果及处理时间 | 全部是当期销售或当期收入 |
| 退款 | 原交易、范围、申请与最终结果、时点 | 提交申请就视为钱已退到顾客 |
| 实际服务 | 项目、数量单位、服务店、完成及更正 | 再次收到同额现金 |
| 会员权益 | 本金、赠送、次数等同类增减及来源 | 银行余额或会计收入 |
准备报表先由各负责人确认字段含义,保留门店、期间、状态及时间口径。按下单时间、资金完成时间和实际服务时间统计,回答的问题不同;不能让报表都叫“营业额”却采用不同范围。
用一组明确假设解释为什么不相等
假设今天有300元会员充值、100元服务预订单已收款但明天履约;今天另用历史会员余额完成80元服务,并有一笔旧交易20元退款已实际成功。忽略其他事项,本日现金流入400元、流出20元,净流入380元;本日已确认完成的服务金额为80元。充值、服务预售与历史权益兑现分别记录,本例不据此判断财务收入。
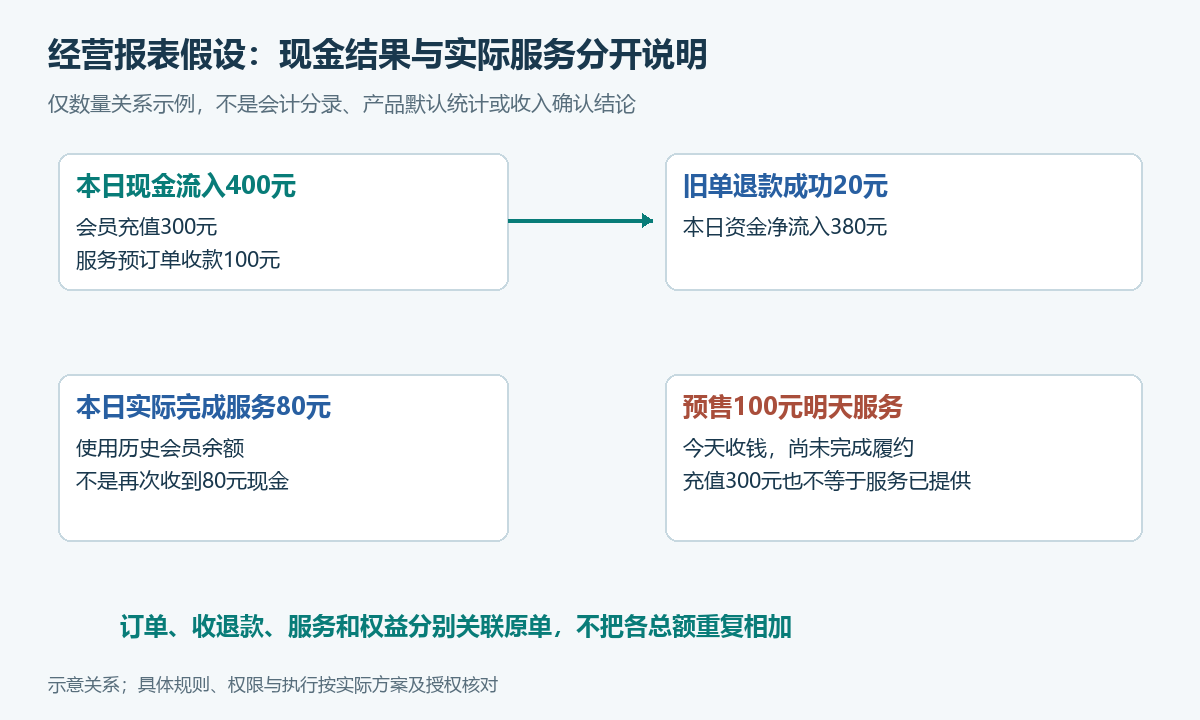
历史余额消费的80元不应再加一次当天现金;充值300元也不能因为发生在今天,就既记充值又按同额新增服务重复累计。本金赠送、次卡次数、优惠券面值等不同单位,不能简单相加得到经营总额。
用原交易和服务单连接,避免一对多放大
一笔订单有多次付款、部分退款或多次服务时,明确每张表的记录粒度和关联编号。先在各自层面计算,再按确定规则汇总,不将多行服务与多行退款连接后把原收款复制相加。
不同门店分别涉及收款、权益使用和实际履约时,保留各自归属,内部结算按真实安排确认。退款创建、受理与成功不同,微信支付相应服务商退款说明可说明该模式的状态区分,但不证明本门店系统采用该接口或统一到账时效。
差额交给能确认事实的人
门店负责人核服务是否发生,资金人员核真实收退款,会员管理人员核权益变化,技术支持解释字段及更新条件。未结、跨日、错范围、重复关联和更正分别列出,不为对平表格补造服务或直接修改余额。
凡科杰建云门店方案涉及订单、会员及经营数据方向,报表字段、历史更正、导出、资金接口和多店归属需对应版本核实。基础经营统计不自动等于会计报表、收入确认或完整财务对账服务。
周期会员差异可继续按充值消费退款核对处理;将服务记录交给不同岗位则参考核销记录交接。复盘完成时,每个数字能解释来源、范围、状态和未明项,而不要求销售、现金和服务三张表天然相等。
